 RUNNERS / ROBINHOOD
OFY, la carte qui veut laisser l’épargne tranquille
OffYield arrive sur Robinhood Chain avec une idée facile à raconter : dépenser les intérêts sans entamer le dépôt. Entre coffre en USDG, cartes prépayées et questions sur le rôle du token, le lancement ouvre une discussion sur ce qu’une « neobank » crypto livre réellement. ATH communiqué : 2,41 M$ le 29 septembre à 21 h 05, heure de Paris.
À 21 heures, une question derrière la carte
« Que rapporte la détention de votre token ? » C’est, en substance, la question de Sllab dans les réponses au lancement d’OffYield, le 29 septembre à 21 heures. Le site décrit un dépôt qui travaille, des intérêts qui deviennent dépensables et une carte. Mais quelle place reste-t-il pour OFY dans cet ensemble ? Cette interrogation traverse la première soirée du projet. [5]
Cinq minutes plus tard, selon le relevé communiqué à la rédaction, sa capitalisation atteint 2,41 millions de dollars. La proximité des horaires n’établit aucune causalité. Elle situe une discussion qui accompagne déjà la hausse : l’application peut séduire par son usage tout en laissant ouverte la question de la valeur apportée au détenteur du token.
Un lancement qui emprunte les codes de la fintech
À 20 h 08, @offyield annonce OFY avec le contrat exact présenté ici. La principale paire OFY/ETH référencée par DEX Screener apparaît à 20 h 08 également. Le site affiche cette même adresse. Ces correspondances permettent de relier le marché étudié à la communication du projet, au-delà d’un nom ou d’un ticker susceptible d’être repris ailleurs. [1] [2] [4]
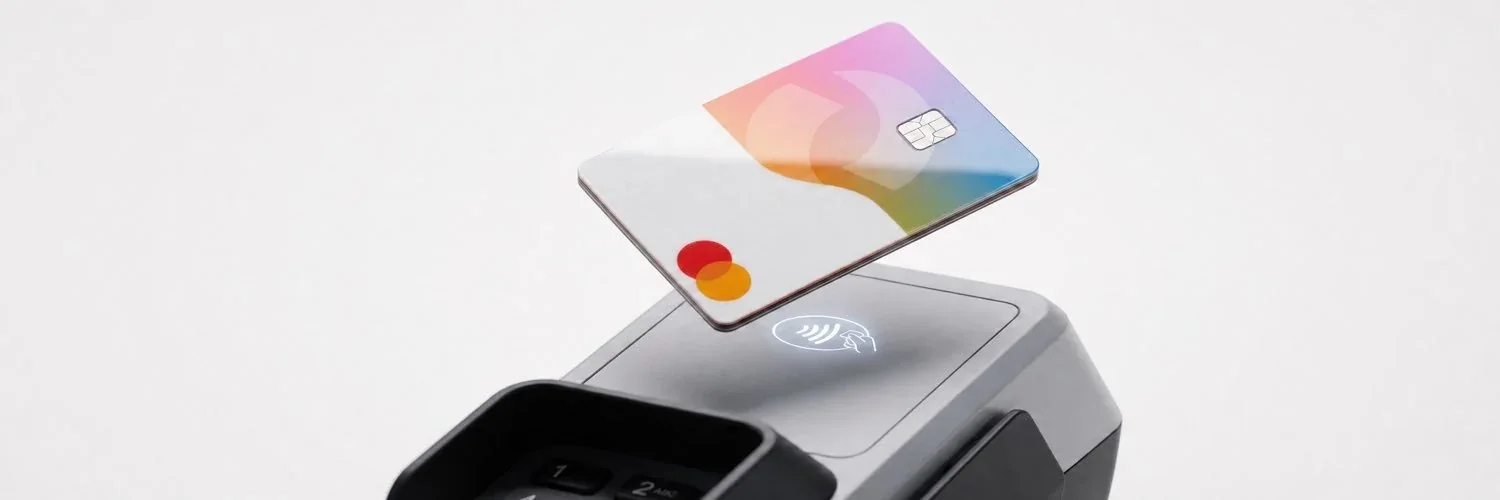
Le visuel promotionnel montre une carte pastel suspendue au-dessus d’un terminal de paiement. Peu de texte, beaucoup de blanc, une puce et le geste familier du sans-contact : nous y voyons les codes d’une application financière destinée à entrer dans la vie quotidienne. Le nom OffYield transforme cette promesse en formule : vivre sur ce que produit l’épargne plutôt que puiser dedans.
À 21 h 08, Poti rapproche le projet d’Avici et se demande s’il inaugure une tendance « neobank » sur Robinhood. C’est une comparaison faite par un participant, pas une filiation établie. Le mot permet surtout de ranger immédiatement OFY dans une catégorie compréhensible. OffYield précise pourtant sur son site être indépendant de Robinhood, Morpho et Paxos. Être construit sur une chaîne ne signifie pas être leur service bancaire. [2] [6]
Deux soldes, une règle et un marché de prêt
La documentation décrit une application sans garde des clés, en accès anticipé, avec des plafonds de dépôt. L’utilisateur apporte de l’USDG ; le coffre doit l’orienter vers le vault Steakhouse USDG sur Morpho. Les intérêts proviennent du prêt, avec un taux variable. Le site sépare comptablement le principal et le rendement disponible : une dépense trop élevée doit être rejetée plutôt que complétée avec le dépôt. [3]
Cette séparation est le cœur du produit annoncé. Elle donne une forme concrète à une discipline d’épargne : le solde de consommation ne doit pas absorber la réserve. Elle ne signifie pas que cette réserve soit protégée contre toute perte. La documentation prévoit explicitement qu’une dégradation du marché sous-jacent peut réduire la valeur récupérée, et précise que les dépôts ne bénéficient pas d’une assurance bancaire publique. [3]
Autre distinction essentielle : le dépôt et ses intérêts ne passent pas par OFY, selon le site. Acheter le token ne revient donc pas à déposer de l’USDG dans le coffre. Les deux opérations portent des attentes différentes, même si la communication les rassemble sous la même marque. Cette précision apporte une première réponse à Sllab : l’utilité du token doit être cherchée ailleurs que dans la production des intérêts. [2] [3]
Des cartes disponibles, d’autres encore promises
La documentation présente des cartes prépayées fournies par CryptoRefills et une carte rechargeable encore en développement. Elle détaille des contraintes peu visibles dans une bannière : cartes à usage en ligne, frais variables selon le produit et absence de 3-D Secure pouvant entraîner des refus chez certains commerçants. Son exemple associe environ 33,60 dollars d’intérêts à une Visa prépayée de 30 dollars, frais compris. [3]
À 21 h 29, l’équipe annonce des cartes physiques pour le quatrième trimestre et des rechargeables vers la semaine suivante. Elle affirme aussi que ses cartes non rechargeables fonctionnent avec Apple Pay et Google Pay. Ce sont ses déclarations de disponibilité et de calendrier ; nous n’avons pas exécuté d’achat ni de paiement pour les tester. BOLD, dans le fil de lancement, dit précisément attendre les cartes : c’est ce qui retient son attention. [7] [13]
Le même message explique que l’achat de cartes est désormais ouvert même aux personnes n’ayant pas encore produit de rendement. Ce changement élargit le discours initial. Le coffre propose de dépenser les intérêts ; la boutique veut aussi accueillir ceux qui ne souhaitent pas attendre. Le projet superpose ainsi un outil d’épargne et un accès plus immédiat aux cartes, deux usages qu’il faut distinguer pour comprendre les chiffres annoncés. [7]
Le cashback répond au débat sur OFY
À 21 h 40, OffYield revendique environ 9 000 dollars de cartes et 250 dollars de cashback versés durant sa première heure. Le compte précise que l’obtention des 5 % de cashback nécessite de connecter le portefeuille détenant OFY au tableau de bord et d’y acheter la carte. Ces montants sont ceux de l’équipe ; ils ne constituent ni un relevé indépendant de ventes ni la preuve d’un rendement durable du token. [8]
La documentation reste rédigée au futur sur ce cashback, tandis que le message affirme qu’il a commencé. Cette différence de mise à jour est utile à relever : elle évite de présenter toutes les pages comme décrivant exactement le même stade du produit. Le cashback y est annoncé comme financé séparément du dépôt et de ses intérêts. [3] [8]
Les réactions ne se limitent pas à l’enthousiasme. @vvalter soutient dans le fil qu’une société et une connexion à un fournisseur de cartes ne suffisent pas à rendre l’offre originale. C’est une critique de différenciation, pas la démonstration que le produit ne fonctionne pas. Elle pose néanmoins la question commerciale derrière le récit : pourquoi conserver cette application plutôt qu’accéder autrement aux mêmes services ? [14]
Ce que couvre réellement la revue de sécurité
Au lancement, OffYield se présente comme une LLC enregistrée au Wyoming et invoque Shieldify pour rassurer sur son code. Le document accessible dans le dépôt de Shieldify apporte un périmètre plus précis : une revue datée du 11 septembre, portant sur le contrat OffyieldVault.sol. Il recense deux problèmes moyens, quatre faibles et six informatifs, tous indiqués corrigés dans son tableau. [9] [10]
Ce rapport documente un travail sur le coffre. Il ne certifie pas à lui seul l’ensemble de la boutique de cartes, chaque intégration ni l’identité du code effectivement déployé. L’existence d’une société, revendiquée par le projet, ne démontre pas non plus un statut bancaire. L’intérêt de ces pièces est de rendre les affirmations examinables, sans transformer « audité » en garantie générale. [9] [10]
Après 2,41 millions, tenir le calendrier
La soirée continue après le sommet communiqué. À 22 h 08, le compte annonce travailler sur une application Android ; à 22 h 38, il publie un aperçu présenté comme montrant l’interface et du code. Ces publications sont postérieures à 21 h 05 : elles prolongent le récit, elles ne peuvent pas être décrites comme les déclencheurs de ce repère. [11] [12]
L’ATH retenu reste celui transmis à la rédaction : 2,41 M$ le 29 septembre 2026 à 21 h 05, heure de Paris. OFY a trouvé une proposition immédiatement lisible, une carte qui laisse l’épargne tranquille. Sa suite dépendra de questions plus concrètes : ce qui est livré, ce que coûte son usage et ce que le token apporte lorsque la nouveauté du lancement s’estompe.
Sources
Sources consultées le 29 septembre 2026. Les chiffres décrivent les relevés cités et ne sont pas actualisés en direct.
- OffYield — annonce du lancement et contrat, 29 septembre à 20 h 08 (Paris)
- OffYield — site officiel et présentation du produit
- OffYield — documentation du coffre, du rendement et des risques
- DEX Screener — OFY / ETH, paire Uniswap v4 sur Robinhood
- Sllab — question sur l’utilité du token, 21 h 00 (Paris)
- Poti — rapprochement avec Avici, 21 h 08 (Paris)
- OffYield — cartes physiques, rechargeables et ouverture des achats, 21 h 29 (Paris)
- OffYield — chiffres de cartes et cashback annoncés, 21 h 40 (Paris)
- Shieldify — revue de sécurité OffYield datée du 11 septembre 2026
- OffYield — présentation de la société et de l’audit dans le fil de lancement
- OffYield — annonce du développement Android, 22 h 08 (Paris)
- OffYield — aperçu de l’application mobile, 22 h 38 (Paris)
- BOLD — intérêt déclaré pour la sortie des cartes
- 匿鱼 (W) — critique du caractère différenciant du produit